
Especialista analisa os critérios de acesso ao benefício fiscal, o impacto no mercado interno e as exigências para o setor de TI no Brasil
Por Redação
Campina Grande, PB – 03/10/2026
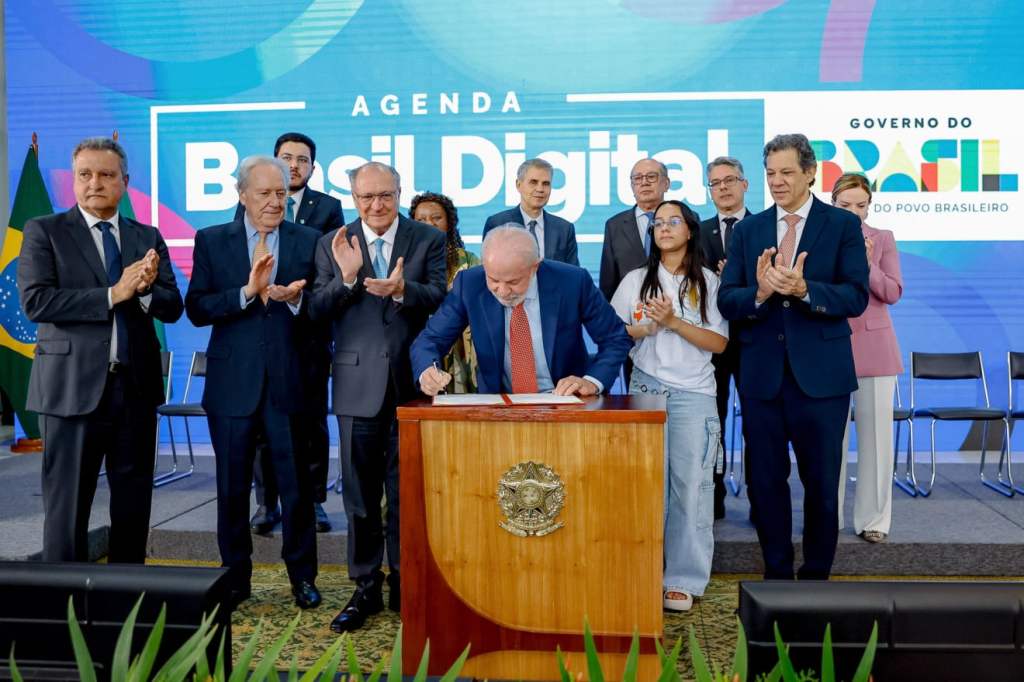
O presidente da República, Luiz Inácio Lula da Silva, aprovou o Regime Especial de Tributação para Serviços de Datacenter (Redata/Lei 15.504/2026). A medida, que tramitava há seis meses no Executivo, desonera tributos sobre o faturamento e a importação de equipamentos de tecnologia da informação, o que pode gerar uma economia de até 30% no valor total de implantação e operação de um data center no país. A aprovação estimula que investimentos nos centros de dados e cria incentivos para o desenvolvimento de cadeias tecnológicas na indústria 4.0, ao qual traz também a garantia da soberania digital para o país, nas áreas de computação em nuvem, inteligência artificial, smart factories e internet das coisas.
A medida estabelece contrapartidas de sustentabilidade e desenvolvimento local, ao qual faz parte de uma série de ações de baixo carbono. Levando a geração de debates entre os ministérios sobre a questão da inclusão de fontes de transição, como o gás natural na matriz energética exigida. A lei estimula a desconcentração regional, reduzindo contrapartidas para investimentos nas regiões: Norte, Nordeste e Centro-Oeste.
O Redata teve sua criação prevista no Projeto de Lei 278/2026, do deputado José Guimarães (PT-CE), e foi aprovado no Senado no início de setembro, com relatório do senador Cid Gomes (PSB-CE). A matéria foi aprovada pelo Senado Federal no dia 1° de setembro, após já ter sido acolhida pela Câmara dos Deputados.
Inicialmente a criação do Redata foi inserida pelo governo na Medida Provisória (MP) 1.318/2025, porém sem o apoio do Congresso, não pode ser votada, perdendo a sua validade. Mas para garantir a criação dos incentivos fiscais, o conteúdo teve que ser reapresentado em um novo projeto pelo líder do governo na Câmara.
Segundo estimativas do governo, é de que o Redata por meio da criação por lei, gere uma isenção dos tributos atinja a marca de 5,2 bilhões neste ano, caindo para 1 bilhão em cada um dos dois anos seguintes.
Para usufruir do incentivo fiscal, as empresas do setor precisarão cumprir contrapartidas técnicas, ambientais e de inovação. Entre as exigências estabelecidas pelo texto aprovado estão:
• Destinação ao mercado interno: Reserva de, no mínimo, 10% da capacidade total de processamento e armazenamento de dados para o mercado nacional.
• Sustentabilidade: Uso obrigatório de fontes de energia de baixa emissão de carbono na operação.
• Incentivo à ciência e tecnologia: Investimento do equivalente a 2% do valor total dos equipamentos importados em projetos de pesquisa e desenvolvimento (P&D) no Brasil.
Redução de custos e transição energética
A desoneração fiscal promete impulsionar a infraestrutura digital do país em um momento de expansão da inteligência artificial e do consumo de dados. Segundo Ronilson Martins, professor universitário, engenheiro mecânico especializado em gestão fiscal e tributária e Coordenador de Inovação e Desenvolvimento do FI Group, a exigência do uso de energia limpa é um dos pontos centrais da nova regulamentação.
“A combinação entre incentivo tributário e contrapartidas sustentáveis posiciona o Brasil de forma estratégica para atrair investimentos globais em infraestrutura de TI, ao mesmo tempo em que estimula a matriz de energia renovável e fortalece o ecossistema local de pesquisa e desenvolvimento”, avalia Martins.
Setores beneficiados e próximos passos
A expectativa do mercado é de que a medida beneficie não apenas os operadores diretos de infraestrutura de nuvem, mas também setores altamente dependentes de capacidade computacional, como o mercado financeiro, telecomunicações, e-commerce e agronegócio.
Deste novo regime podem participar, centros de processamento voltados para armazenamento, ao processamento e gestão de dados e aplicações digitais, entre outros. Além da computação em nuvem, processamento de alto desempenho, treinamento e inferência (geração de respostas) por modelos de inteligência artificial.
Como contrapartida, as empresas incluíram fontes de energia renováveis ou de baixa emissão, como a energia solar, eólica, hidroelétrica, biomassa e biogás. Além disso, devem assumir alguns compromissos para participar do Redata, como o direcionamento de 10% do fornecimento efetivo do processamento, armazenamento e tratamento de dados ao mercado interno.
Fica proibido a destinação desta cota para a exportação ou uso próprio, com a alegação de que falta demanda no Brasil. O único problema nisso, é que ter energia renovável não quer dizer que a energia estará disponível no local e no momento em que a data center precisará.
As regras exigem um compromisso direto com a sustentabilidade e o desenvolvimento nacional. Na prática, a demanda de energia precisa ser totalmente suprida por fontes limpas e renováveis honrando toda a demanda contratual de suprimentos ou autoprodução. Além disso, o consumo de água para resfriar os sistemas deve ser mínimo — respeitando o limite de 0,05 litro por kWh —, enquanto 2% do valor obtido com isenções fiscais em compras e importações devem retornar ao país em forma de novos investimentos.
As empresas interessadas em aderir ao Redata devem estruturar seus projetos de adequação fiscal e operacional para comprovar o atendimento aos critérios de energia limpa e os aportes obrigatórios em P&D antes de solicitar a fruição dos benefícios junto aos órgãos reguladores. Atualmente, 60% dos dados dos brasileiros se encontram fora do país, segundo dados da Anatel.
Além disso, ao aderir as empresas devem buscar investir em pesquisas no Brasil, com empresas brasileiras e universidades, fazendo também a reserva da capacidade para as instituições nacionais.
A lei institui também a publicação de relatórios de sustentabilidade das instalações, mostrando o índice de eficiência, as fontes energéticas utilizadas e demais indicadores de sustentabilidade.
Os incentivos assegurados pelo Redata estipulam um prazo de 5 anos da suspensão de tributos como a isenção de PIS/Pasep, Cofins e IPI na aquisição de equipamentos de TIC (Tecnologias de Informação e Comunicação), dentro ou fora do país, de componentes eletrônicos e de produtos de tecnologia da informação e comunicação. Este benefício também recairá também nas empresas que vendem equipamentos, mas apenas no caso de produtos empregados na fabricação de computadores que serão utilizados nos data centers. A produção não realizada no país, também se beneficiará da isenção de impostos de importação.
No que se trata de IPI, a suspensão não terá validade para os componentes eletrônicos e outros produtos de tecnologia da informação e comunicação que sejam desenvolvidos na Zona Franca de Manaus (ZFM) e que estejam listados pelo Poder Executivo. A intenção é preservar a vantagem competitiva da Zona Franca, que já possui isenções.
Quanto ao Imposto de Importação, a suspensão só se aplica apenas nos produtos sem produção equivalente. Tendo em vista o cumprimento de todos os compromissos e a entrega final dos produtos, a suspensão se converterá em isenção definitiva.
Nos casos de descumprimento das obrigações previstas em lei, a empresa perderá os benefícios e terá que fazer o recolhimento dos tributos com multa e juros; também sendo impedida de retornar ao regime por dois anos.
Em um diagnóstico realizado pelo Ministério da Fazenda, há uma elevada dependência do país com relação aos serviços digitais prestados no exterior, atingindo a marca de 60% das cargas digitais brasileiras. Em 2024, o déficit do setor de elétricos e eletrônicos foi de US$ 40 bilhões, no setor de serviços a marca deficitária foi de US$ 7,1 bi, a maior parte era relacionada a processamento e armazenamento de dados.
A implementação dessa política leva em consideração as vantagens comparativas do país para atração de Datacenters, como a energia renovável a partir de preços competitivos e infraestrutura de comunicação adequada para o tráfego internacional de dados através de carros submarinos em operação. Mesmo com esse potencial, a participação do Brasil é muito pequena no setor de Datacenter, o país ocupa o 10° lugar na participação relativa, através de países como o Japão e a Holanda.
Fontes:
• Ministério da Fazenda
• Ministério de Desenvolvimento, Indústria, Comércio e Serviços
• Agência Senado


Deixe um comentário