
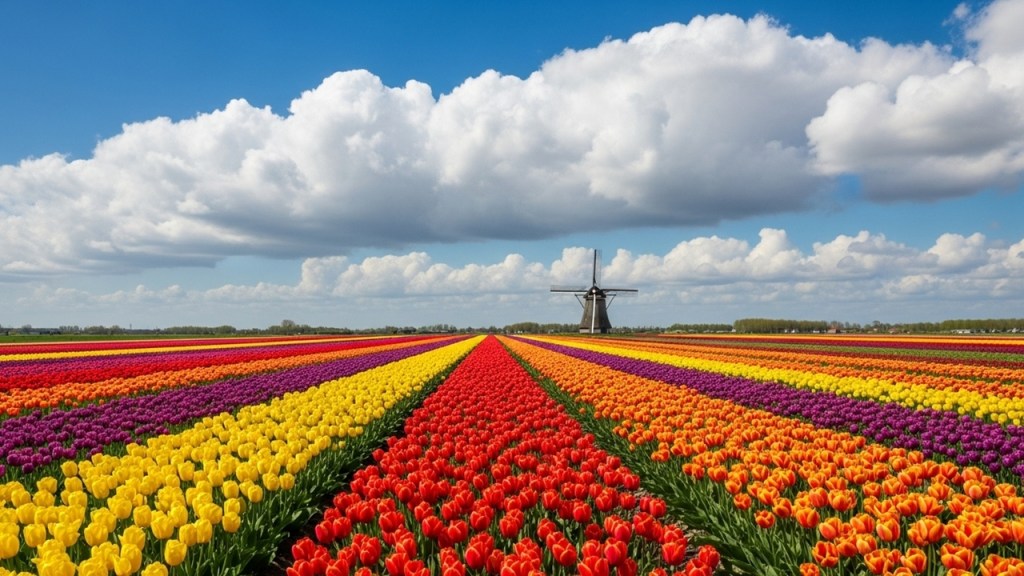
Holambra concentra 60% do mercado nacional de flores e responde por 80% das exportações brasileiras do setor, e enfrenta 2027 sem gestão integrada entre produtores e cooperativas
Por Redação
Campina Grande, PB – 07/10/2026
Holambra, no interior de São Paulo, é o maior polo produtor de flores e plantas ornamentais da América Latina, concentrando cerca de 60% do mercado nacional e respondendo por aproximadamente 80% das flores e mudas exportadas pelo Brasil, segundo apresentação do município no Campinas Innovation Week 2026. A agropecuária responde por 38,6% da economia municipal, impulsionada pela floricultura, cadeia que movimentou PIB de R$ 23,35 bilhões no Brasil em 2025, crescimento de 10% sobre o ano anterior, de acordo com levantamento da Forbes Agro. O Instituto Brasileiro de Floricultura projeta novo avanço de 7% a 8% para 2026, sustentado por investimentos em tecnologia, logística e práticas sustentáveis. As exportações deste setor correspondem a 80% e movimentou cerca de R$ 23,35 bilhões no país em 2025, um crescimento de 10%.
A força do agronegócio ajuda a explicar o desempenho econômico do município. O setor agropecuário responde por 38,6% da economia local, impulsionado principalmente pela produção de flores, uma das principais atividades da região.
Com pouco mais de 15 mil habitantes, o município movimenta cerca de R$ 1,8 bilhão por ano e registra um PIB per capita de R$ 119.692,14. O indicador coloca a cidade entre os municípios com maior renda por habitante do país, apesar do número relativamente pequeno de moradores.
O mercado brasileiro de flores e plantas ornamentais atravessa um novo ciclo de expansão e já movimenta mais de R$ 23 bilhões por ano. Depois de enfrentar uma retração em 2023, o setor retomou o crescimento e vem acumulando resultados positivos, impulsionado pela modernização da produção, pelos investimentos em tecnologia e pela busca por práticas mais sustentáveis.
Em 2024, a cadeia movimentou R$ 21,23 bilhões, alta de 9,95% em relação ao ano anterior. O ritmo se manteve em 2025, quando o setor alcançou R$ 23,35 bilhões, crescimento de aproximadamente 10%, segundo dados do Cepea/Esalq-USP, do Instituto Brasileiro de Floricultura (Ibraflor) e da Forbes Agro.
A perspectiva para 2026 também é de avanço. O Ibraflor projeta crescimento entre 7% e 8%, sustentado principalmente pela adoção de novas tecnologias, melhorias na logística e ampliação das práticas de produção sustentável.
Nesse mercado em expansão, São Paulo mantém posição de liderança. O estado responde por cerca de 40% do PIB da cadeia de flores e plantas ornamentais e concentra aproximadamente 75% da produção nacional.
Estes números mostram o sucesso do campo e destaca que a chegada da primavera em Holambra acaba por coincidir com um momento de profundas mudanças tributárias para o maior polo de flores e plantas ornamentais da América Latina.
Holambra foi fundada em 1948, por famílias holandesas que migraram para o interior de São Paulo, onde houve a transformação de uma antiga fazenda de gado em um local referência mundial em floricultura. Atualmente a cidade concentra um ecossistema cooperativo consolidado. O Veiling Holambra é o maior centro de comercialização e logística de flores e plantas ornamentais do Brasil, operando a partir de um sistema de pregão eletrônico pioneiro no país desde 1989, reunindo centenas de produtores. Já a Cooperflora se conecta com dezenas de produtores ao mercado, com destaque para flores de corte.
“Na primavera, tem uma melhor saída, porque tudo começa a brotar mais rápido. Nessa época, as pessoas correm para renovar e trocar o que já morreu”, explica a arquiteta paisagista Ana Letícia Grigolin.
A Primavera é o segundo momento mais importante do calendário comercial do setor, atrás apenas do Dia das Mães, e chega em 2026 com uma mudança que vai além da sazonalidade. O que antes era uma cadeia artesanal se tornou um sistema coordenado, no qual controle de temperatura, rastreabilidade e eficiência operacional passaram a definir a competitividade do negócio. O avanço tecnológico, porém, ficou restrito ao cultivo, a gestão das cooperativas segue operando com ferramentas que não foram construídas para sua realidade.
“O setor de flores é um exemplo claro de cadeia que modernizou a produção e ficou para trás na gestão. A tecnologia chegou à estufa antes de chegar ao sistema que administra o negócio”, diz Luis Carlos Crema, presidente da SOLTERRA SOLUÇÕES INTELIGENTES, desenvolvedora do ST7 COOP, o primeiro ERP do mundo construído a partir do ato cooperativo, mecanismo que rastreia, para cada associado, à parcela que ele contribuiu para os resultados do período.
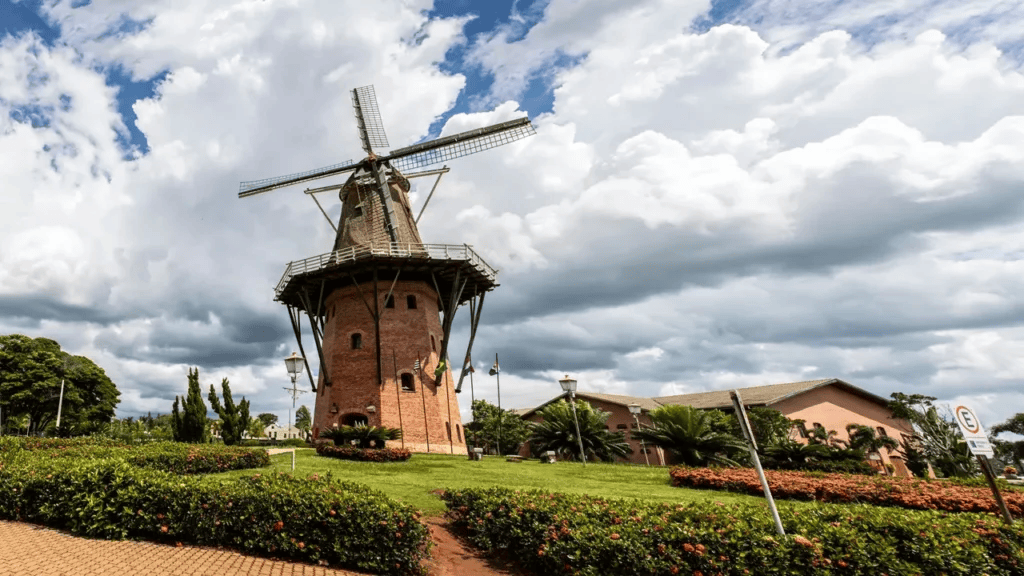
Novo calendário tributário traz mudanças e desafios para o setor
O novo calendário fiscal começa a exigir adaptações das empresas e dos produtores rurais. Desde 3 de agosto de 2026, empresas enquadradas nos regimes de Lucro Presumido e Lucro Real passaram a ter a obrigação de informar os campos referentes ao IBS e à CBS nas notas fiscais.
A mudança faz parte do processo de transição do sistema tributário brasileiro. A partir de 2027, a CBS substituirá o PIS e a Cofins, alterando a forma como as empresas deverão lidar com a apuração e o recolhimento desses tributos.
Sem esses tributos, o documento fiscal é automaticamente rejeitado pelo sistema autorizador, segundo orientação do Sindicato do Comércio Varejista de Flores, Plantas e Correlatos do Estado de São Paulo (Sindiflores). Até o momento, a exigência é apenas de preenchimento: a cobrança efetiva dos novos tributos, testada com uma alíquota simbólica de 1% ao longo de 2026, começa a valer de fato só a partir de 2027.
Isso é importante justamente por que em 2027, haverá a Contribuição sobre Bens e Serviços (CBS) passando a substituir o PIS e a Cofins, um marco que insere o produtor rural no circuito de tributação pela primeira vez.
Outro ponto que chama a atenção é a entrada mais direta do produtor rural no sistema de tributação. A medida representa uma mudança importante para o setor, mas também levanta preocupações, especialmente diante das dificuldades de integração na gestão entre produtores e cooperativas.
Nesse cenário, a preparação antecipada e a organização das informações fiscais ganham importância para que empresas, produtores e cooperativas consigam acompanhar as novas regras e reduzir os impactos das mudanças. “Sem a gestão integrada entre a fazenda e a cooperativa, o prejuízo pode aparecer só na hora do fechamento, quando o espaço para corrigir já passou”, pontua Crema, que também chama atenção para uma peculiaridade contábil do setor: cooperativas de produção precisam apurar seus resultados sob dupla lógica, uma como qualquer empresa e outra sob as regras específicas do cooperativismo, o que multiplica a complexidade operacional diante do novo sistema tributário.
O que muda para produtores e cooperativas a partir de 2027?
A reforma tributária impõe um prazo para fechar essa lacuna. Desde 3 de agosto de 2026, o preenchimento dos campos de IBS e CBS nas notas fiscais passou a ser obrigatório para empresas do lucro presumido e real, conforme orientação do Sindicato do Comércio Varejista de Flores, Plantas e Correlatos do Estado de São Paulo (Sindiflores). A partir de 2027, a CBS substitui o PIS e a Cofins, inserindo o produtor rural no circuito de tributação pela primeira vez. O crédito tributário passa a influenciar diretamente a negociação comercial, se o cadastro do fornecedor, o documento fiscal e o pagamento não conversarem entre si, o crédito pode ser atrasado ou perdido, impactando o custo da mercadoria adquirida, conforme análise do portal Contábeis. “As cooperativas ficaram à margem da evolução tecnológica. A contabilidade do setor precisa ser feita duas vezes, uma vez como qualquer empresa e outra sob as regras do cooperativismo”, ressalta Crema.
A reforma tributária é apontada pelo Sistema OCB como uma das principais pautas do cooperativismo agropecuário em 2026, ao lado da proteção do ato cooperativo e da ampliação do crédito rural. Para cooperativas sem controle integrado entre produtor e associado, a tributação que chega em 2027 tende a gerar perdas em cada transação. “O produtor rural vai entrar num sistema tributário que nunca passou por isso antes. Sem a gestão integrada entre a fazenda e a cooperativa, o prejuízo pode aparecer só na hora do fechamento, quando o espaço para corrigir já passou”, pontua Crema.
A reforma tributária não é exclusiva do setor de flores, de acordo com a OCB, a reforma tributária é umas das principais pautas do cooperativismo agropecuário brasileiro neste ano. Isso ao lado da proteção do ato cooperativo e da ampliação do crédito rural. O calendário da reforma tributária já está definido e coloca empresas diante de um período de adaptação que se estende pelos próximos anos. Em 2026, começa a fase de testes, com uma alíquota de 1%, formada por 0,1% de IBS e 0,9% de CBS.
A partir de 2027, a CBS passa a ser cobrada integralmente, enquanto a implantação do IBS ocorrerá de forma gradual e terá início em 2029. A transição foi planejada para permitir que o setor produtivo ajuste sistemas, processos e rotinas antes da entrada efetiva do novo modelo de tributação. Para especialistas da área tributária, esse período funciona como uma espécie de preparação para empresas e demais setores da economia diante das mudanças que estão por vir.
Sobre o ST7 COOP
O ST7 COOP é um sistema de gestão empresarial (ERP) desenvolvido pela SOLTERRA SOLUÇÕES INTELIGENTES para atender, de forma ativa, às necessidades das cooperativas do agronegócio. Com 27 módulos integrados, que cobrem contabilidade cooperativa, automação fiscal, CRM cooperativista, gestão de estoque, logística, comércio exterior, análise de crédito e inteligência artificial embarcada, o sistema foi construído em torno do ato cooperativo, mecanismo que rastreia a participação de cada associado nos resultados da cooperativa. Pode ser implantado em servidores próprios ou em nuvem, e é compatível com diferentes bancos de dados. A IA nativa do sistema, denominada IA-ST7, permite interação por voz, automação de compras e suporte ao planejamento estratégico.
Créditos da imagem: reprodução/divulgação
Fontes:
- G1


Deixe um comentário